ExxonMobil gana más de 4 dólares por acción ajustados en el tercer trimestre y supera el consenso gracias al tirón del refino
La mayor petrolera cotizada de Estados Unidos más que duplica el beneficio por acción de hace un año: el margen de refino compensa con creces la caída de los precios de los líquidos en el negocio de extracción.
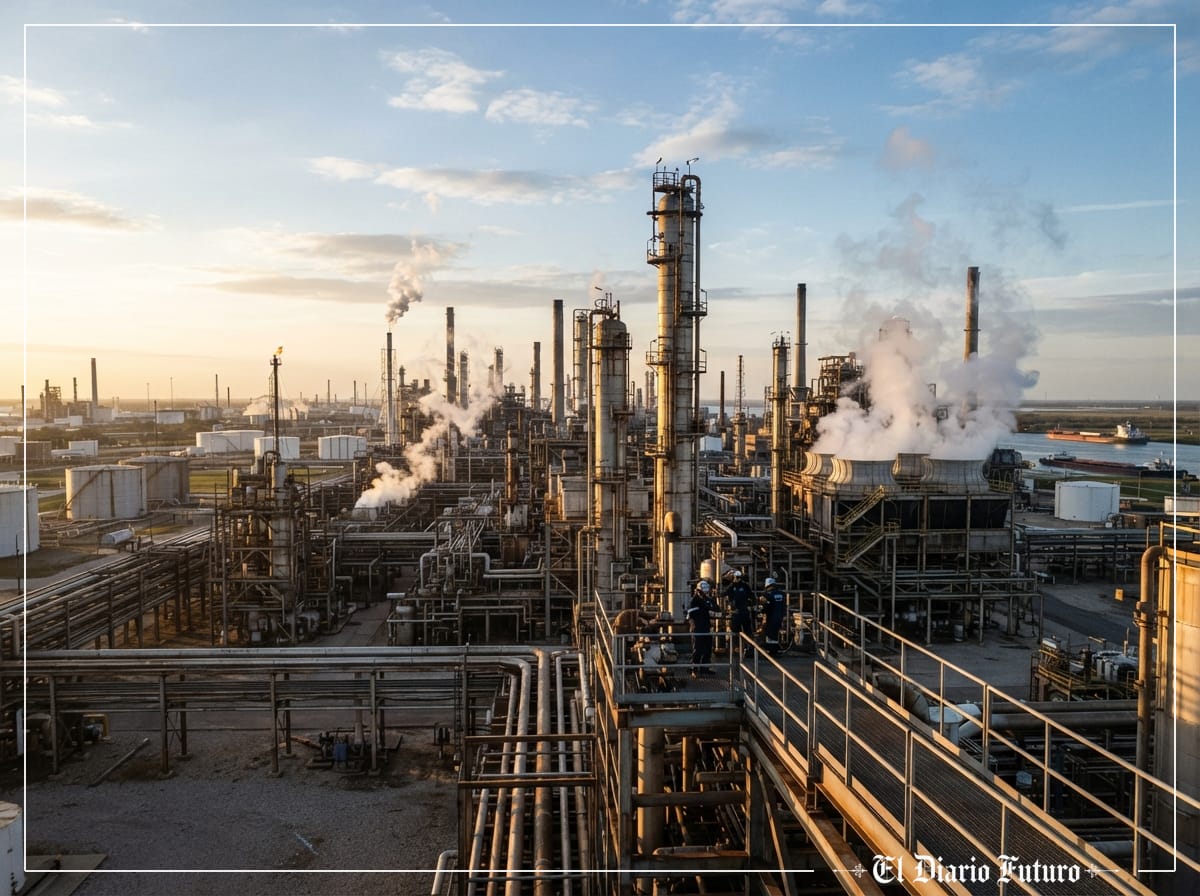
ExxonMobil presenta este viernes, antes de la apertura de Wall Street, unas cuentas del tercer trimestre con un beneficio ajustado por encima de los 4 dólares por acción, por encima de la media de los analistas y muy lejos de los 1,88 dólares del mismo periodo de 2025. El negocio de productos energéticos, impulsado por los márgenes de refino, es el que explica el salto.
La propia compañía dejó la pista en su avance trimestral: los mayores márgenes de refino suman unos 4.500 millones de dólares al resultado frente al segundo trimestre, mientras que la bajada de los precios de los líquidos resta unos 1.300 millones en la división de extracción. Con esa aritmética, el consenso se sitúa entre los 3,83 y los 4,12 dólares por acción según la fuente, y la petrolera ha batido la previsión media en seis de sus últimos ocho trimestres.
La predicción es que el dato ajustado queda en la parte alta de esa horquilla, por encima de los 4 dólares. El margen de error es estrecho: en el segundo trimestre ExxonMobil se quedó cuatro centavos por debajo de lo esperado, y el mercado de opciones llega con más apuestas bajistas que alcistas, señal de que una cifra solo en línea puede no bastar para que la acción suba.
En la conferencia con analistas, la atención se centra en la producción de la cuenca del Pérmico y en la generación de caja, que sostiene el programa de recompras y el dividendo.